निवेश की बात
गुरुग्राम की प्रॉपर्टी दो तरह से कमाकर देती है, आपकी FD सिर्फ़ एक तरह से
2019 से 2026 के बीच गुरुग्राम का औसत फ़्लैट ₹6,150 प्रति वर्ग फुट से बढ़कर ₹13,350 हो गया। और इस पूरे समय वह किराया भी कमाता रहा। यहाँ पूरा हिसाब है, यह भी कि प्रॉपर्टी कहाँ पीछे रह जाती है।
Dronacres सलाहकार टीम · 9 मिनट का लेख
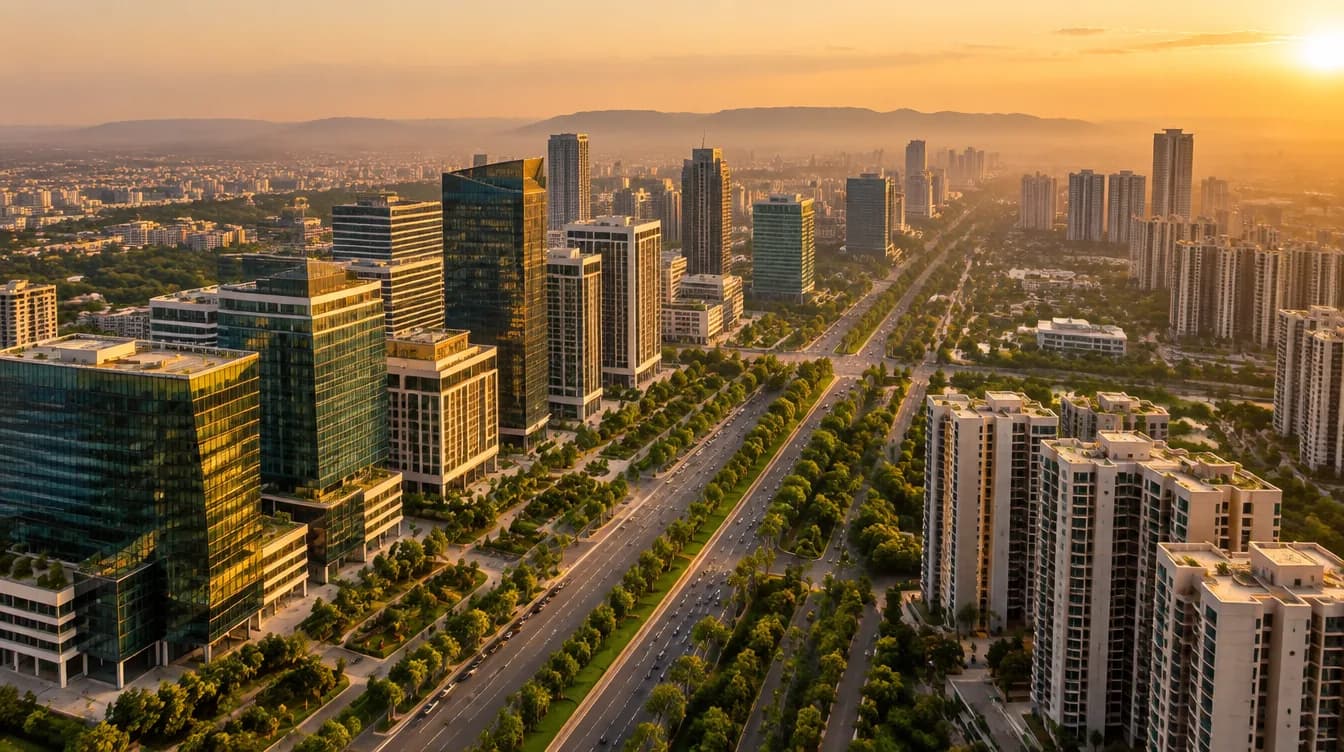
ढलती शाम में गुरुग्राम। सात साल में यहाँ का औसत घर अपनी कीमत से दोगुने से भी ऊपर चला गया, और उससे मिलने वाला किराया भी बढ़ा।
1. वह आंकड़ा जिससे यह लेख शुरू हुआ
2019 में गुरुग्राम में औसत घर की कीमत करीब ₹6,150 प्रति वर्ग फुट थी।
2026 के मध्य तक वही एक वर्ग फुट करीब ₹13,350 का हो गया।
यानी सात साल में लगभग 117 प्रतिशत की बढ़त। 2019 में खरीदा गया ₹1 करोड़ का फ़्लैट आज करीब ₹2.17 करोड़ का होगा।
लेकिन यह कहानी का सिर्फ़ आधा हिस्सा है, और यही आधा हिस्सा सबको पहले से पता है। दिलचस्प बात दूसरी है: वह फ़्लैट इस पूरे समय किराया भी कमा रहा था।
2. "दो तरह से कमाई" का मतलब क्या है
आप पैसा जहाँ भी रखते हैं, ज़्यादातर जगहें एक ही तरीके से कमाकर देती हैं।
FD ब्याज देती है। बस इतना ही। आपका ₹1 करोड़, ₹1 करोड़ ही रहता है।
सोने की कीमत बढ़ती है। बस इतना ही। लॉकर में पड़े-पड़े वह कुछ कमाता नहीं।
प्रॉपर्टी इस मामले में अलग है, क्योंकि वह दोनों काम एक साथ करती है।
पहली कमाई: कीमत बढ़ती है। इसे कैपिटल अप्रिसिएशन कहते हैं। सीधी भाषा में, आपने जितने में खरीदा था, फ़्लैट उससे ज़्यादा का हो गया।
दूसरी कमाई: हर महीने किराया आता है। कोई और उसमें रहता है और आपको पैसे देता है। गुरुग्राम में अच्छी जगहों पर यह किराया प्रॉपर्टी की कीमत का करीब 4 से 6 प्रतिशत सालाना बैठता है, और सोहना रोड की अच्छी सोसाइटियों में 5 से 7 प्रतिशत तक।
एक बात पर रुकिए। सात साल पहले शहर का औसत किराया रिटर्न 3.5 प्रतिशत था। आज करीब 4.3 प्रतिशत है।
आम तौर पर होता उल्टा है। कीमतें बढ़ती हैं तो किराया रिटर्न गिरता है, क्योंकि कीमत किरायेदार की जेब से आगे निकल जाती है। गुरुग्राम में 2019 के बाद कीमत भी बढ़ी और किराया रिटर्न भी। दोनों इंजन एक साथ चले। यह सामान्य बात नहीं है, और यही सबसे साफ़ संकेत है कि इस बाज़ार को असली मांग चला रही है, सट्टेबाज़ी नहीं।
एक ही फ़्लैट, दो काम: कीमत भी बढ़ रही है और हर महीने किरायेदार से कमाई भी हो रही है।
3. FD, सोने और शेयर के मुकाबले हिसाब
यह रहा सीधा-सादा हिसाब। 2019 में ₹1 करोड़ लगाइए और देखिए सात साल बाद वह कहाँ पहुँचता है।
| पैसा कहाँ लगाया | 2026 में करीब कितना | बीच में कुछ कमाकर भी दिया? |
|---|---|---|
| FD, 6.5 प्रतिशत पर | टैक्स के बाद करीब ₹1.37 करोड़ | नहीं, ब्याज ही पूरा रिटर्न है |
| सोना, लंबी अवधि के औसत पर | करीब ₹2.08 करोड़ | नहीं |
| निफ़्टी 50, लंबी अवधि के औसत पर | करीब ₹2.08 करोड़ | थोड़ा डिविडेंड |
| गुरुग्राम का औसत फ़्लैट | करीब ₹2.17 करोड़ | हाँ, करीब ₹30 लाख किराया |
हमने यह गणना कैसे की
- फिक्स्ड डिपॉज़िट: 6.5% सालाना चक्रवृद्धि, 7 साल के लिए, फिर ब्याज पर 30% टैक्स।
- सोना: 11% दीर्घकालिक औसत, 7 साल में चक्रवृद्धि।
- निफ्टी 50: कीमत पर 11% दीर्घकालिक औसत, साथ ही लगभग 1.3% सालाना लाभांश की एक पतली परत।
- गुरुग्राम फ्लैट: 7 साल में 117% कुल पूंजी वृद्धि (ANAROCK का 2019–2026 आंकड़ा), साथ ही निवेश राशि के लगभग 30% के बराबर किराया, उसी अवधि में संचित।
- आंकड़े सांकेतिक और पूर्णांकित हैं। ये तुलना की दिशा दिखाते हैं, किसी गारंटी को नहीं।
दो बातें ध्यान देने लायक हैं।
कीमत बढ़ने के मामले में प्रॉपर्टी ने सोने या शेयर को बहुत पीछे नहीं छोड़ा। तीनों लगभग बराबरी पर रहे। अगर कोई आपसे कह रहा है कि प्रॉपर्टी पैसा तिगुना कर देती है और बाकी सब बेकार है, तो वह आपको कुछ बेच रहा है।
प्रॉपर्टी किराए की वजह से आगे निकली। वह ₹30 लाख का किराया ही असली फ़र्क है। वह हर महीने आता रहा, समय के साथ बढ़ता रहा, और उसे लेने के लिए आपको कुछ बेचना नहीं पड़ा।
टैक्स की एक बात भी समझ लीजिए। FD ऊपर से 6.5 प्रतिशत दिखती है, लेकिन अगर आप 30 प्रतिशत टैक्स स्लैब में हैं तो हाथ में करीब 4.5 प्रतिशत ही आता है। दिखने वाली दर और मिलने वाली दर अलग चीज़ें हैं।
4. वह बात जो ज़्यादातर लोग भूल जाते हैं: बैंक का पैसा
यह हिस्सा पूरा जवाब बदल देता है, और इसे कोई ठीक से नहीं समझाता।
सोना खरीदने के लिए बैंक आपको आसानी से कर्ज़ नहीं देगा। निफ़्टी के शेयर खरीदने के लिए कोई बैंक आपको ₹75 लाख नहीं देगा।
लेकिन ₹1 करोड़ का फ़्लैट खरीदने के लिए बैंक खुशी-खुशी ₹75 लाख दे देगा।
तो 2019 वाला हिसाब दोबारा लगाइए, इस बार उस तरह जैसे लोग असल में प्रॉपर्टी खरीदते हैं।
आपने अपनी जेब से ₹25 लाख लगाए। बैंक ने ₹75 लाख लगाए। फ़्लैट ₹1 करोड़ का आया।
2026 में वह फ़्लैट ₹2.17 करोड़ का है। बैंक का करीब ₹75 लाख अब भी बकाया है (असल में उससे कम, क्योंकि आप किश्तें भरते रहे हैं)। यानी जो हिस्सा आपका है, वह करीब ₹1.42 करोड़ है।
आपके ₹25 लाख, ₹1.42 करोड़ बन गए।
सोना और शेयर यह नहीं कर सकते, क्योंकि उनमें पूरा पैसा आपको ही लगाना पड़ता है।
अब ईमानदार चेतावनी, क्योंकि यह तलवार दोनों तरफ़ चलती है। उस लोन पर आप ब्याज देते हैं, और सात साल में वह रकम बड़ी होती है। और अगर कीमतें बढ़ने की जगह गिर जाएँ, तो नुकसान आपके ₹25 लाख पर आता है, बैंक के ₹75 लाख पर नहीं। कर्ज़ हर नतीजे को बड़ा कर देता है, चाहे वह फ़ायदा हो या नुकसान। यह ताकतवर चीज़ है और सचमुच जोखिम भरी भी। यह तभी समझदारी है जब आपकी EMI बुरे साल में भी आराम से निकल सके।
पता नहीं कितने का लोन मिलेगा? किसी कॉल सेंटर से नहीं, एक सलाहकार से बात कीजिए।
5. गुरुग्राम ही क्यों
प्रॉपर्टी वहीं महँगी होती है जहाँ लोग रहना चाहते हैं, और लोग वहीं रहते हैं जहाँ काम है।
काम यहाँ है, और बढ़ रहा है। दिल्ली NCR में 2025 में रिकॉर्ड 1.58 करोड़ वर्ग फुट ऑफ़िस स्पेस किराए पर गया, जो पिछले साल से 24 प्रतिशत ज़्यादा है। इसका बड़ा हिस्सा गुरुग्राम में आया। ग्लोबल कैपेबिलिटी सेंटर, यानी वे दफ़्तर जो बड़ी विदेशी कंपनियाँ अपना दुनिया भर का काम चलाने के लिए भारत में खोलती हैं, अब सबसे अच्छे दर्जे के ऑफ़िस की 40 से 50 प्रतिशत मांग बनाते हैं। ये अच्छी तनख़्वाह वाली, लंबे समय की नौकरियाँ हैं, और इनमें काम करने वालों को रहने के लिए घर चाहिए।
तीन बड़े इंफ़्रास्ट्रक्चर लगभग एक साथ आए।
द्वारका एक्सप्रेसवे अब चालू है, आठ लेन की एलिवेटेड सड़क जो अपनी तरह की दुनिया की सबसे लंबी है। 2025 में गुरुग्राम में लॉन्च हुए नए घरों में से करीब 27 प्रतिशत इसी कॉरिडोर पर थे। मई 2026 में इसे दिल्ली के मायापुरी रिंग रोड तक बढ़ाने का प्रस्ताव भी आया।
न्यू गुरुग्राम मेट्रो का शिलान्यास 5 सितंबर 2026 को हुआ। यह 28.5 किलोमीटर लंबी है, इसमें 27 स्टेशन हैं, और यह हुडा सिटी सेंटर को साइबर सिटी से जोड़ेगी। भारत में नई मेट्रो लाइनों के आसपास की प्रॉपर्टी हमेशा तेज़ी से चढ़ी है, और जानकार इस कॉरिडोर के सेक्टरों में 15 से 20 प्रतिशत बढ़त का अनुमान लगा रहे हैं।
जेवर का नोएडा इंटरनेशनल एयरपोर्ट 28 मार्च 2026 से चालू हो गया। दूसरा एयरपोर्ट पूरे इलाके पर दबाव कम करता है।
सड़क, मेट्रो और एयरपोर्ट का डेढ़ साल के भीतर आ जाना छोटी बात नहीं है। प्रॉपर्टी की कीमत का सबसे भरोसेमंद अंदाज़ा इंफ़्रास्ट्रक्चर से ही लगता है, क्योंकि वही तय करता है कि दफ़्तर पहुँचने में कितना समय लगेगा।
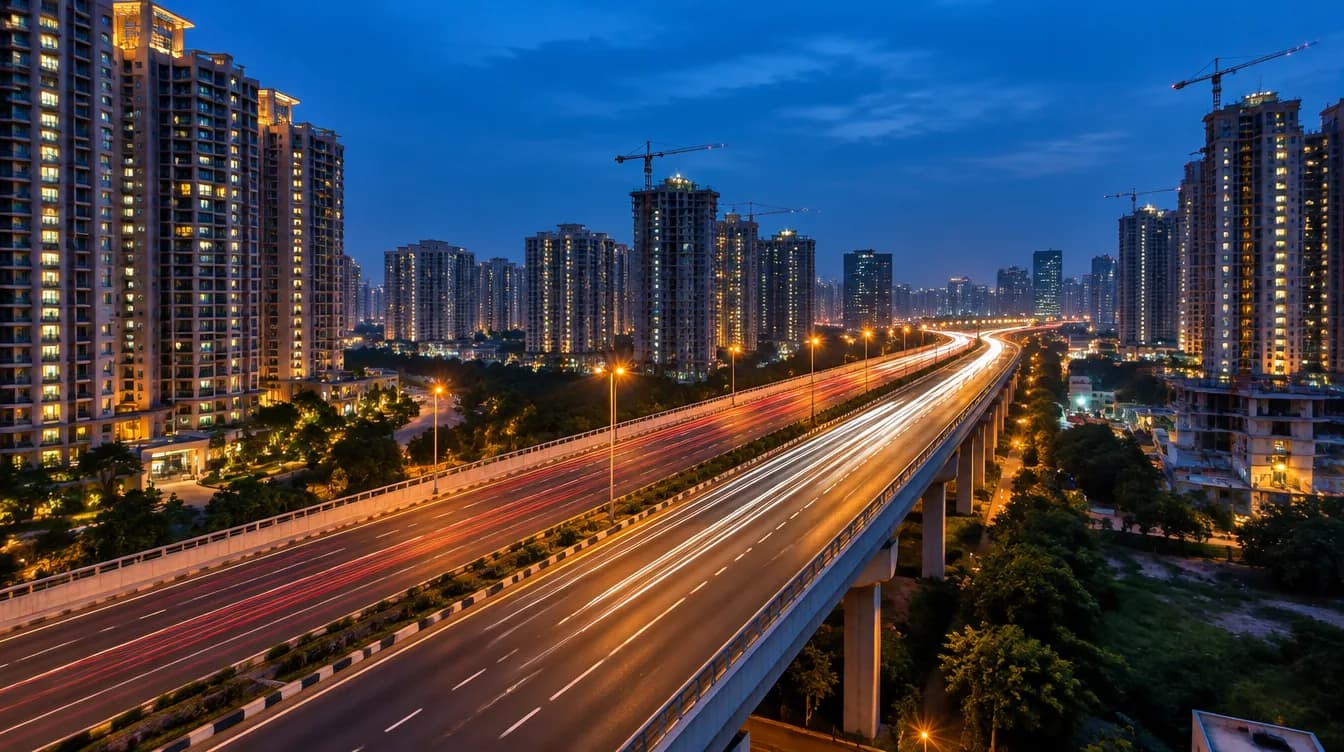
शाम के वक़्त द्वारका एक्सप्रेसवे। 2025 में गुरुग्राम के करीब 27 प्रतिशत नए घर इसी एक कॉरिडोर पर लॉन्च हुए।
6. गुरुग्राम में कहाँ
"गुरुग्राम" एक बाज़ार नहीं है। यह पाँच अलग बाज़ार हैं, और तीनों का मिज़ाज अलग है।
सही कॉरिडोर पूरी तरह इस बात पर निर्भर करता है कि ऊपर की कौन सी लाइन आप पर लागू होती है। परिवार के लिए घर लेने वाला और किराए के लिए खरीदने वाला, दोनों एक ही सेक्टर में नहीं पहुँचने चाहिए।
7. क्या गलत हो सकता है, बिना कुछ छुपाए
निवेश पर लिखा ऐसा कोई भी लेख जो सिर्फ़ अच्छी बातें गिनाए, वह लेख नहीं, विज्ञापन है। ये रहे असली जोखिम।
कब्ज़ा मिलने में सालों लगते हैं। 2024 से 2026 के बीच लॉन्च हुए ज़्यादातर लग्ज़री प्रोजेक्ट 2028 से 2031 में पज़ेशन बता रहे हैं। यानी चार से छह साल पैसे देते रहना, बिना कुछ मिले। बिल्डर का ब्रोशर नहीं, उसका पुराना डिलीवरी रिकॉर्ड देखिए।
पैसा फँस जाता है। शेयर सेकंडों में बिक जाता है। फ़्लैट बिकने में महीनों लगते हैं, और अगर पैसा जल्दी चाहिए तो कम दाम पर मानना पड़ता है। वह पैसा प्रॉपर्टी में मत लगाइए जिसकी ज़रूरत जल्दी पड़ सकती है।
शुरुआती खर्च बड़ा होता है। कीमत के अलावा स्टांप ड्यूटी, रजिस्ट्रेशन और आम तौर पर ब्रोकरेज भी देना होता है। इन्हें शुरू से ही हिसाब में रखिए।
हर प्रोजेक्ट सुरक्षित नहीं होता। किसी को एक रुपया देने से पहले प्रोजेक्ट को हरियाणा RERA की वेबसाइट haryanarera.gov.in पर जाँचिए। हर वैध प्रोजेक्ट का एक रजिस्ट्रेशन नंबर होता है। अगर बेचने वाला वह नंबर नहीं दे पा रहा, तो वहाँ से चले जाइए। यह एक जाँच ही ज़्यादातर दिक्कतों से बचा लेती है।
पुरानी बढ़त कोई वादा नहीं है। 117 प्रतिशत हुआ, यह सच है। लेकिन इससे अगले सात साल की गारंटी नहीं मिलती। 2026 के लिए फ़िलहाल 8 से 12 प्रतिशत का अनुमान है, जो अच्छा है पर पहले जितना तेज़ नहीं।
8. शुरू करने के लिए असल में कितना चाहिए
लोग सबसे ज़्यादा इसलिए नहीं खरीद पाते क्योंकि वे मान लेते हैं कि पूरी रकम चाहिए। ऐसा नहीं है।
मासिक EMI
₹65,087
पूरे लोन पर कुल ब्याज
₹81,20,818
अग्रिम नकद राशि आवश्यक
₹32,00,000
डाउन पेमेंट के साथ स्टाम्प ड्यूटी, रजिस्ट्रेशन और कागज़ी कार्रवाई के लिए लगभग 7%।
केवल सांकेतिक। सटीक शर्तें अपने ऋणदाता से पुष्टि करें।
आम तौर पर करीब 20 से 25 प्रतिशत आपका और बाकी बैंक का होता है। ₹1 करोड़ के घर पर यह ₹20 से ₹25 लाख हुआ, और उसके ऊपर करीब 7 प्रतिशत स्टांप ड्यूटी, रजिस्ट्रेशन और कागज़ी कार्रवाई का।
फ़ैसला लेने से पहले एक आसान जाँच: EMI निकालिए, फिर खुद से पूछिए कि अगर छह महीने आमदनी कम हो जाए तो क्या यह किश्त तब भी आराम से निकल जाएगी। अगर हाँ, तो आप तैयार हैं। अगर नहीं, तो रुकिए, थोड़ा और बचाइए, या किसी दूसरे कॉरिडोर में छोटा फ़्लैट देखिए। ज़्यादा खिंचने का कोई इनाम नहीं मिलता।
ज़्यादातर परिवारों के लिए फ़्लैट किसी पोर्टफ़ोलियो की एक लाइन नहीं होता। वह उनका घर होता है, जिसकी कीमत साथ-साथ बढ़ती रहती है।
अंत में
प्रॉपर्टी कोई जादू नहीं है। सिर्फ़ कीमत के हिसाब से उसने सोने को बहुत पीछे नहीं छोड़ा, वह आपका पैसा सालों के लिए बाँध देती है, और दस्तख़त करने से पहले सचमुच होमवर्क माँगती है।
लेकिन वह एक काम करती है जो और कोई नहीं करता: एक ही समय में दो तरह से कमाकर देती है, और वह भी ऐसे शहर में जहाँ नौकरियाँ, सड़कें, मेट्रो और अब दूसरा एयरपोर्ट, सब एक ही दिशा में इशारा कर रहे हैं।
बात इतनी ही है। आगे यह आपकी रकम, आपकी समय-सीमा और आपके लिए सही कॉरिडोर पर निर्भर करता है, और वह लेख से नहीं, बातचीत से तय होता है।
अपना बजट बताइए और यह भी कि आप उससे क्या चाहते हैं। हम ईमानदारी से बताएँगे कि गुरुग्राम आपके लिए सही जवाब है या नहीं।